Il retail italiano di gioielli e orologi di alta gamma ha chiuso il 2025 con una crescita quasi generalizzata dei ricavi. Ma dietro il segno più dei fatturati emerge un quadro molto più articolato, nel quale il vero indicatore della solidità dei retailer resta la marginalità. È la fotografia restituita dall’analisi di Pambianco sui bilanci dei sei principali operatori italiani del settore.
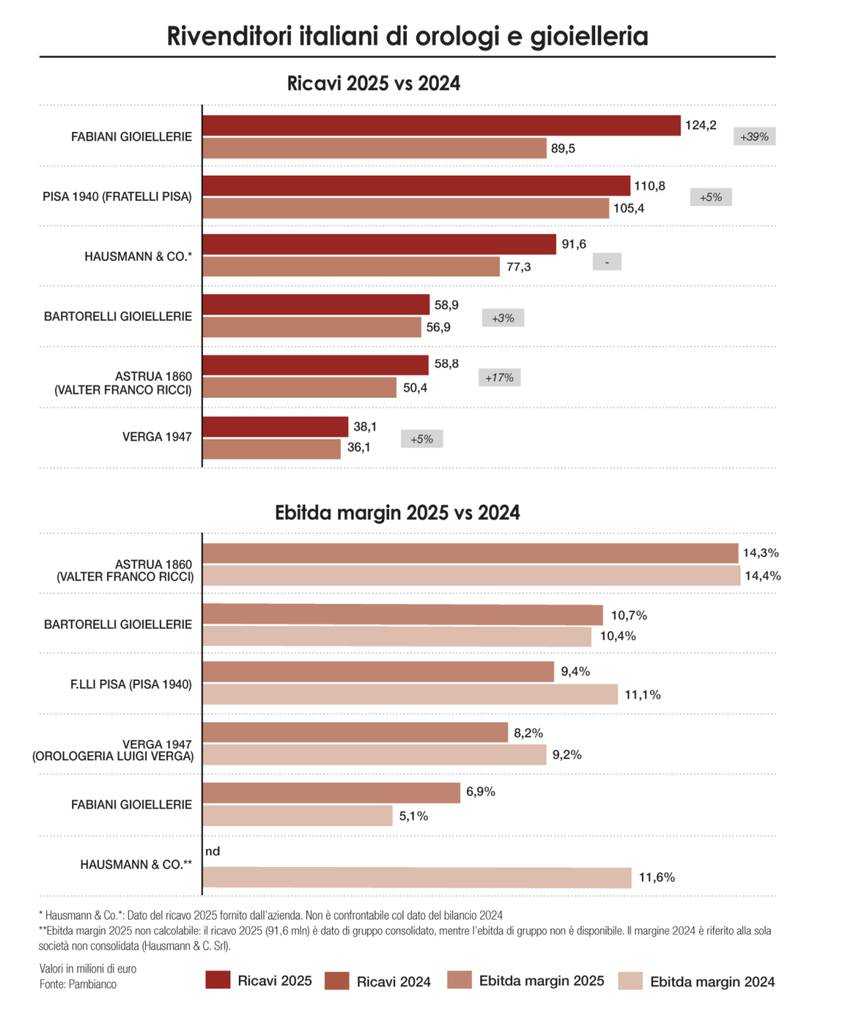
A guidare il panel è Fabiani Gioiellerie, che ha raggiunto 124,2 milioni di euro di fatturato, con una crescita del 38,8%, seguito da Pisa 1940 a 110,8 milioni (+5%). Seguono Hausmann & Co. con 91,6 milioni, Bartorelli Gioiellerie con 58,9 milioni (+3,4%), Astrua 1860 con 58,8 milioni (+16,5%) e Verga 1947 con 38,1 milioni (+5,4%). Proprio Verga ha registrato la crescita cumulata più rapida del panel negli ultimi tre anni, pari al 27%.
Il dato più interessante, però, arriva dall’Ebitda. Fabiani Gioiellerie ha aumentato il margine dell’88,2%, portandolo a 8,8 milioni di euro e facendo salire l’Ebitda margin dal 5,1% al 6,9%. Ancora più alta la marginalità di Astrua 1860, che ha raggiunto il 14,3% dei ricavi, con un Ebitda di 8,4 milioni. Di segno opposto il risultato di Pisa 1940, che pur aumentando il fatturato ha visto l’Ebitda diminuire del 10,8%, a 10,4 milioni.
È il segnale di un mercato nel quale vendere di più non significa necessariamente guadagnare di più. L’aumento dei prezzi, soprattutto nell’orologeria e nella gioielleria preziosa, sta modificando il valore medio degli acquisti e le strategie dei retailer. Secondo Chiara Pisa, CEO di Pisa 1940, la crescita è stata sostenuta anche dalla domanda di referenze di maggiore valore e da una clientela internazionale sempre più diversificata.
Nel mondo dell’orologeria, il quadro resta fortemente disomogeneo. Carlo Bartorelli sottolinea come alcuni marchi continuino a performare bene mentre altri siano in difficoltà. Allo stesso tempo, il cliente realmente appassionato sembra acquisire un peso maggiore rispetto allo speculatore. Anche i dati di mercato confermano questa polarizzazione: a maggio 2026 la fascia compresa tra 200 e 500 franchi è cresciuta del 23,6%, mentre quella tra 500 e 3.000 franchi ha registrato una flessione del 17,1%.
Un altro fenomeno da tenere sotto osservazione è il gioiello, che per alcuni retailer sta diventando un’alternativa sempre più concreta all’orologio. Bartorelli Gioiellerie segnala una maggiore propensione dei clienti verso il gioiello anche per ragioni di praticità, mentre per Pisa 1940 il comparto rappresenta ancora circa il 3% del fatturato, ma in crescita. A trainare sono soprattutto le proposte più semplici e versatili, capaci di combinare valore e portabilità.
Cambia anche la gestione dell’assortimento. Verga 1947 sceglie di mantenere un numero limitato di brand, puntando sulla selezione più che sull’ampliamento dell’offerta. La crescita è stata sostenuta anche dall’apertura di nuovi punti vendita, ma l’incremento dei costi di personale e marketing ha pesato sulla marginalità, scesa nel 2025 del 9,4%. Particolarmente rilevante è il pre-owned: Verga Vintage ha generato 6,5 milioni di euro, il 74% dei quali legato a Patek Philippe.
Il secondo polso si conferma quindi uno dei segmenti più dinamici. Nel primo trimestre del 2026, secondo Morgan Stanley, il valore di rivendita degli orologi è migliorato per la prima volta dal 2022, mentre Rolex Certified Pre-Owned ha raggiunto 155 milioni di dollari, con una crescita annua del 74%.
Anche i primi mesi del 2026 sembrano confermare un mercato ancora vivace ma più selettivo. Bartorelli ha registrato una crescita media del 15% dei ricavi nel primo semestre, ottenuta con meno volumi e un prezzo medio più elevato. Verga 1947 ha invece segnato un Ebitda semestrale di 1,7 milioni, in aumento del 70%.
Il quadro che emerge è quindi quello di un retail che cresce, ma deve fare i conti con costi, prezzi e una domanda sempre più polarizzata. Nel nuovo scenario del lusso, il fatturato resta importante, ma la vera partita si gioca sulla capacità di trasformare la crescita in redditività, selezionando marchi, prodotti e clienti con sempre maggiore attenzione.