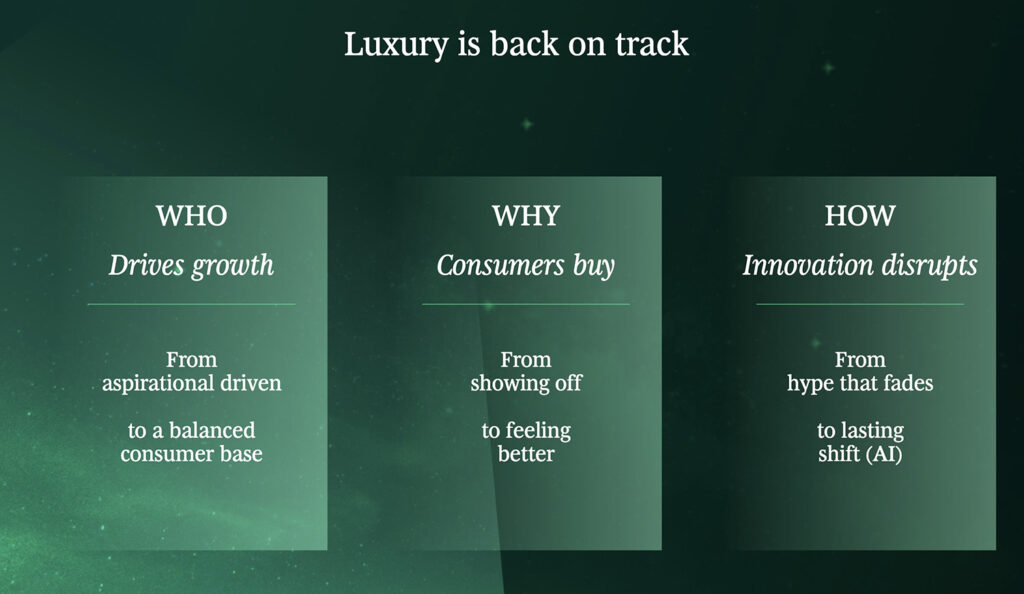
Il mercato mondiale del lusso personale torna a espandersi, ma lo fa seguendo dinamiche profondamente diverse rispetto al passato. È quanto emerge dalla dodicesima edizione del True-Luxury Global Consumer Insights 2026, lo studio realizzato da Boston Consulting Group (BCG) in collaborazione con Altagamma, che fotografa un settore più maturo, guidato da consumatori sempre più consapevoli e da nuovi modelli di acquisto.
Secondo il report, il mercato del lusso personale dovrebbe chiudere il 2026 con una crescita compresa tra il 2% e il 5%, mentre nel medio periodo il tasso di sviluppo potrebbe attestarsi tra il 4% e il 7% annuo entro il 2029. Una ripresa che non rappresenta un semplice ritorno ai livelli precedenti, ma l’inizio di una nuova fase evolutiva.
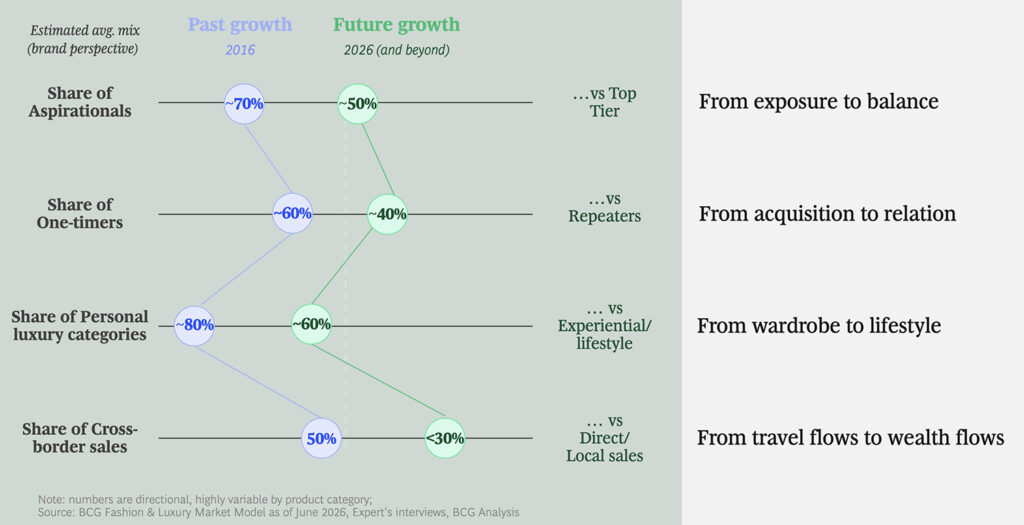
Il principale cambiamento riguarda la composizione della domanda. Il nuovo ciclo di crescita si fonda su basi più solide, meno dipendenti dagli acquisti occasionali e dal turismo internazionale, e sempre più sostenute da una clientela fidelizzata e da consumatori ad alto potenziale di spesa. Per i brand significa costruire relazioni più durature e sviluppare un’offerta capace di andare oltre il prodotto, valorizzando esperienze, servizi e lifestyle.
Anche la geografia del mercato sta cambiando. Lo studio evidenzia un peso crescente degli acquisti effettuati nei mercati domestici rispetto a quelli legati ai flussi turistici internazionali, contribuendo a rendere il settore più resiliente rispetto alle incertezze economiche globali.
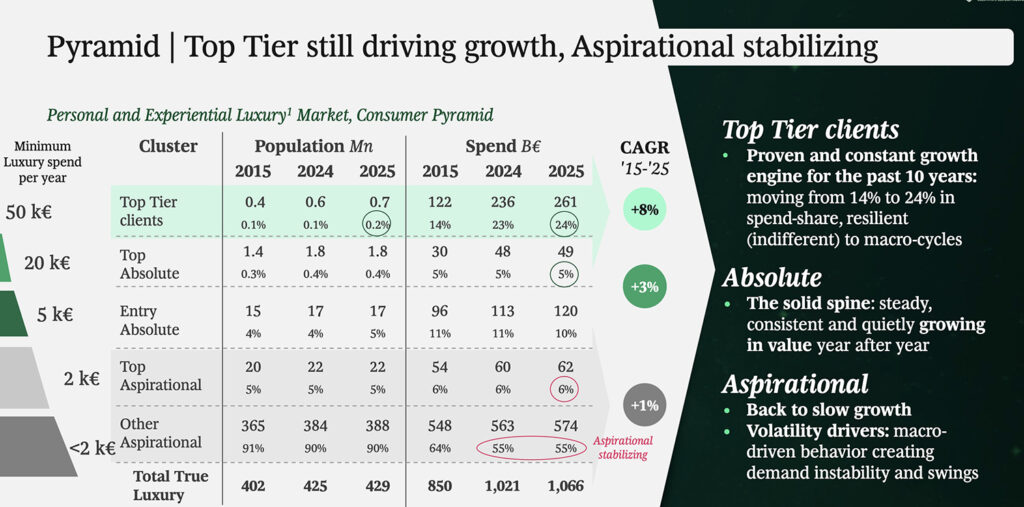
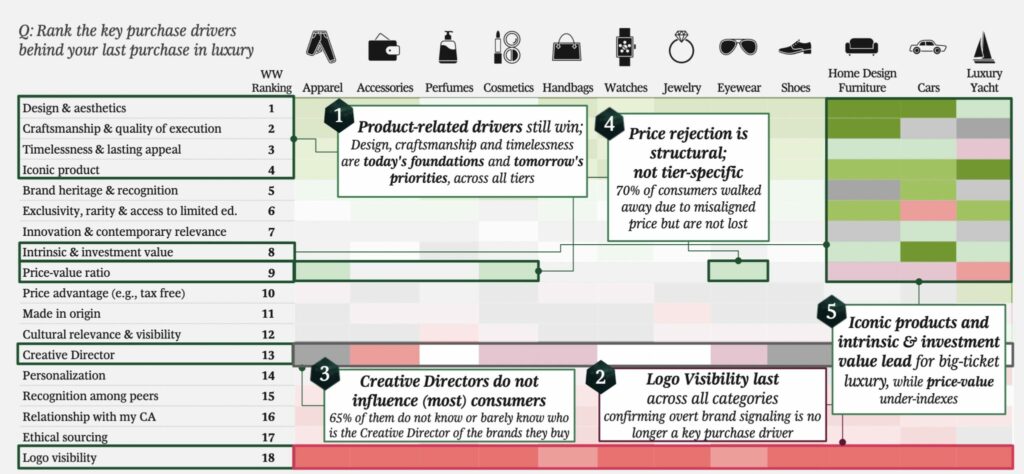
La ricerca conferma inoltre il ruolo determinante del segmento Top Tier, composto dai clienti con la più elevata capacità di spesa. Questa fascia continua a rappresentare il principale motore della crescita del lusso mondiale grazie a una maggiore stabilità dei consumi e a una minore esposizione ai cicli economici.
Accanto ai clienti più facoltosi emerge però un segnale positivo anche dal segmento aspirazionale. Dopo alcuni anni di rallentamento, oltre tre quarti di questi consumatori dichiarano di voler mantenere o incrementare la propria spesa nei prossimi diciotto mesi, indicando un progressivo ritorno della fiducia e una maggiore propensione all’acquisto.
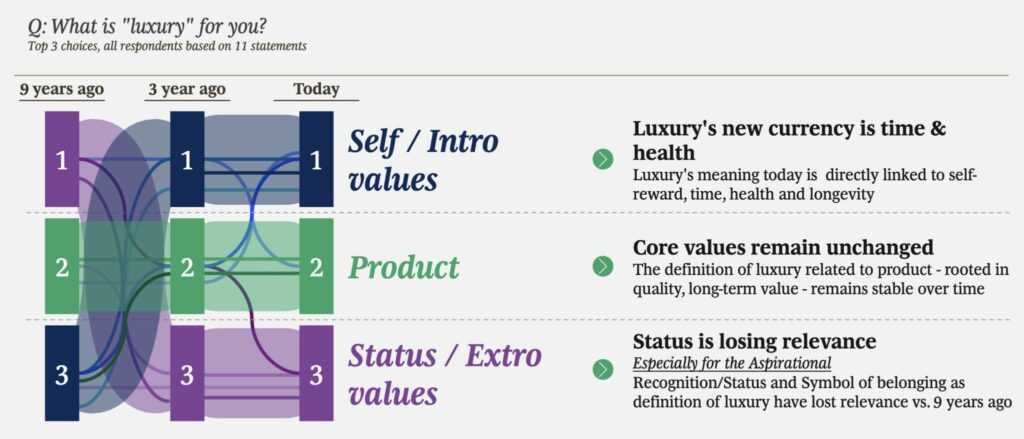
Il rapporto sottolinea inoltre come stia cambiando il significato stesso del lusso. Esclusività, qualità e artigianalità restano elementi fondamentali, ma acquistano crescente importanza anche autenticità, sostenibilità, personalizzazione e capacità di creare esperienze memorabili. Il valore percepito non dipende più soltanto dal prodotto, ma dall’intero ecosistema che lo circonda.
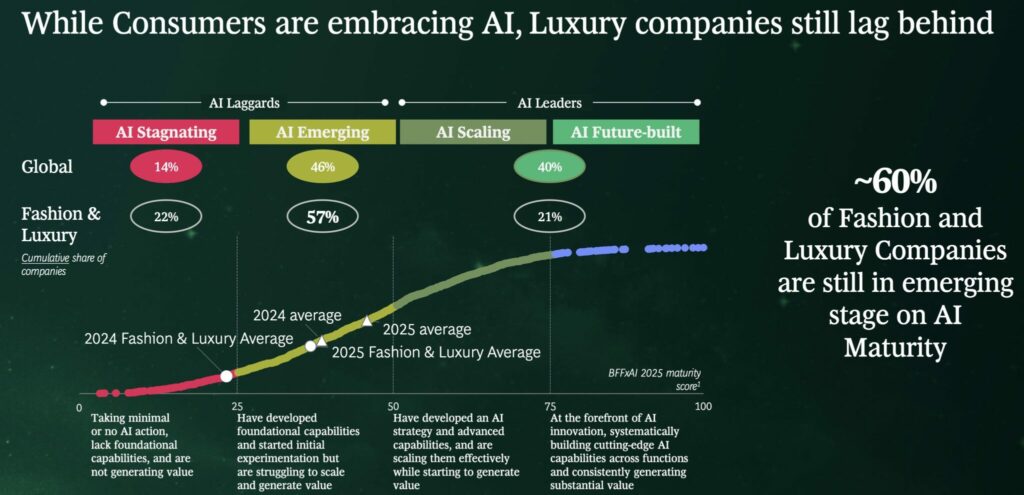
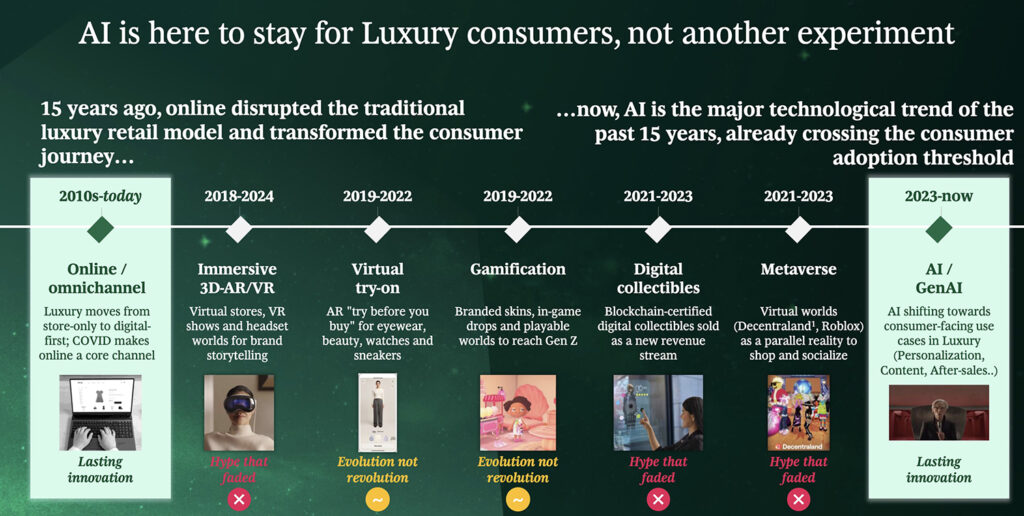
Tra le trasformazioni più significative individuate dallo studio vi è anche il ruolo crescente dell’intelligenza artificiale, destinata a diventare una componente stabile del percorso d’acquisto. Gli strumenti basati sull’AI vengono sempre più utilizzati dai consumatori per raccogliere informazioni, confrontare prodotti, ricevere suggerimenti personalizzati e orientare le decisioni, ridefinendo il rapporto tra clienti e marchi.
Per le aziende del lusso si apre così una nuova fase, nella quale la crescita non dipenderà esclusivamente dalla capacità di attrarre nuovi clienti, ma soprattutto dalla costruzione di relazioni durature, dalla conoscenza approfondita dei consumatori e dall’integrazione tra innovazione tecnologica, eccellenza manifatturiera e valore culturale del brand.