Il lusso rallenta l’espansione della rete retail, ma aumenta gli investimenti sui punti vendita più strategici. È la fotografia del mercato statunitense nel primo semestre 2026 tracciata da JLL, secondo cui i nuovi spazi aperti dai brand luxury hanno raggiunto complessivamente 123.334 piedi quadrati, il 46% in meno rispetto ai 227mila dello stesso periodo del 2025. Una contrazione che non coincide però con un arretramento: il settore sta spostando il focus dalla quantità alla qualità delle location.
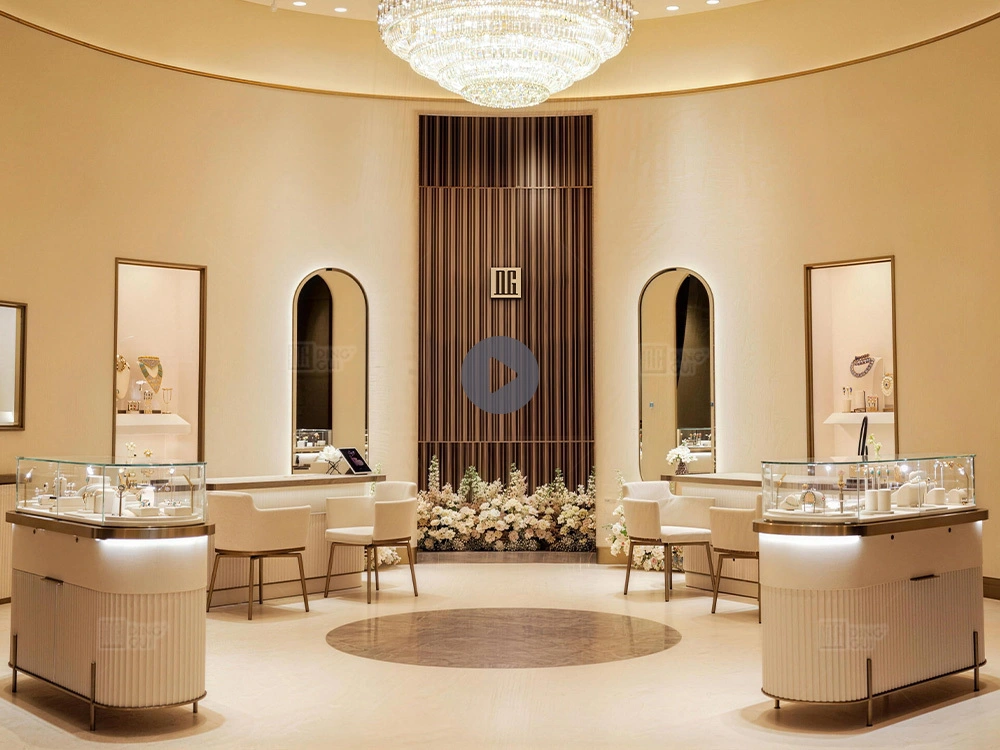
Il nuovo modello punta infatti su flagship più grandi, visibili e capaci di offrire un’esperienza articolata. Secondo dati Bain & Company citati da JLL, la superficie media dei flagship del lusso è aumentata di oltre il 30%. Allo stesso tempo, i negozi sotto i 2.500 piedi quadrati rappresentano quasi la metà delle nuove aperture monitorate, con gioielleria e orologeria che costituiscono il 43,5% di questa fascia.
La geografia dell’espansione resta inoltre concentrata nelle aree già riconosciute come poli del lusso, invece di allargarsi in modo significativo verso mercati secondari. New York mantiene il primato per superficie retail luxury grazie soprattutto a progetti di grande formato come il flagship Dior da 52mila piedi quadrati su Madison Avenue.
Nel segmento di gioielli e orologi emerge invece il Miami Design District, indicato da JLL come uno dei principali cluster nordamericani al di fuori dei mall. La presenza di marchi come Rolex, Bulgari e Vacheron Constantin ha contribuito a trasformare il distretto in una destinazione sempre più rilevante per il luxury watch & jewelry.
Interessante anche il peso dei marchi indipendenti e a controllo familiare: nel periodo analizzato hanno rappresentato il 46% delle aperture monitorate tra Stati Uniti e Canada, una quota superiore a quella di qualsiasi singolo conglomerato. LVMH e Richemont, considerate insieme, hanno rappresentato circa il 30% delle nuove aperture, ma con superfici medie più elevate soprattutto per effetto degli investimenti nei grandi flagship.
Alla base della trasformazione c’è anche un cambiamento nella clientela. La contrazione dei consumatori aspirazionali sta spingendo i brand a concentrare sempre più il proprio business sui clienti ad alta capacità di spesa. Di conseguenza, il negozio non viene più progettato soltanto come punto vendita, ma come destinazione dedicata a relazione, servizio e fidelizzazione.
I nuovi flagship incorporano sempre più spesso spazi dedicati all’ospitalità, all’arte, agli eventi e alla clientela privata. Nel mondo della gioielleria e dell’orologeria questo si traduce in atelier su invito, masterclass, preview riservate e ambienti più sofisticati, capaci di trasformare la visita in un’esperienza esclusiva.
La direzione del retail luxury appare quindi sempre più chiara: meno porte, ma più significative. Per gioielleria e orologeria, il flagship diventa uno strumento di comunicazione, relazione e vendita, nel quale architettura, servizio e prodotto devono contribuire insieme alla costruzione del valore del brand.