Il mercato secondario di Rolex torna su livelli più vicini a quelli precedenti alla pandemia, mentre la domanda si distribuisce su un numero crescente di marchi. Secondo i dati di Chrono24, la quota di vendite riconducibile alla maison svizzera è oggi del 30,5%, in netto calo rispetto al 44% raggiunto nel 2022.
Il ridimensionamento non mette però in discussione la leadership della Corona. Nel secondo trimestre del 2026, Rolex ha rappresentato il 31% del volume delle vendite su Chrono24, contro l’11% di Omega e il 6% di Patek Philippe. Il dato riflette soprattutto la normalizzazione seguita al boom della domanda durante gli anni della pandemia, quando i prezzi dei Rolex sul mercato dell’usato avevano raggiunto livelli eccezionali.
La fascia più forte per Rolex resta quella compresa tra 8.000 e 17.000 euro, nella quale il brand rappresenta il 61,4% delle vendite. È qui che si concentrano modelli come Submariner, GMT-Master II e Daytona in acciaio. Sopra i 17.000 euro la quota scende al 38,6%, con Patek Philippe al 23,1%, Audemars Piguet al 13,8% e Vacheron Constantin al 5,6%.
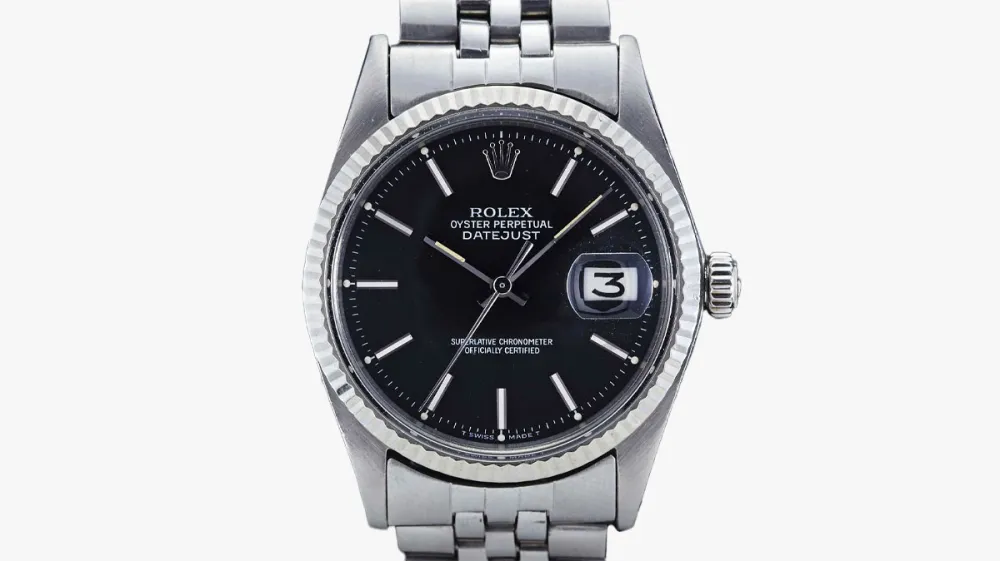
A cambiare è anche il comportamento degli acquirenti. Il Datejust è oggi il modello Rolex che genera più ricavi su Chrono24, con il 28% del totale, e sembra intercettare soprattutto le generazioni più giovani. Il modello rappresenta spesso il primo ingresso nel mondo Rolex, prima del passaggio a referenze sportive più costose.
Gli under 30 continuano comunque a destinare ai Rolex usati una quota di spesa superiore a quella delle altre fasce d’età: circa il 34%, contro il 27% degli acquirenti over 60. Rispetto al 2022, però, la quota di budget dedicata a Rolex dai più giovani è diminuita del 30%. È il segnale di una domanda meno concentrata e più aperta a marchi come Cartier, Patek Philippe e Vacheron Constantin, oltre che a modelli classici e meno legati alla speculazione.
Interessante anche il comportamento di alcune referenze specifiche. Il GMT-Master II “Pepsi” fuori produzione ha registrato su Chrono24 un aumento del prezzo del 23% su base annua, dimostrando come, all’interno di un mercato più equilibrato, alcune configurazioni continuino a mantenere una forte capacità attrattiva.
Il quadro che emerge è quindi quello di un mercato secondario più maturo. Rolex mantiene il primato, ma l’epoca dell’hype sembra aver lasciato spazio a una domanda più diversificata, nella quale valore collezionistico, design, storia del marchio e accessibilità incidono sempre più sulle scelte degli acquirenti.