Il prezzo dell’oro rallenta dopo i massimi raggiunti nei mesi scorsi, ma per la gioielleria la pressione resta elevata. È quanto emerge dall’analisi presentata da Confindustria Federorafi e Intesa Sanpaolo a Vicenzaoro, che fotografa un mercato internazionale ancora alle prese con prezzi elevati e una domanda in contrazione.
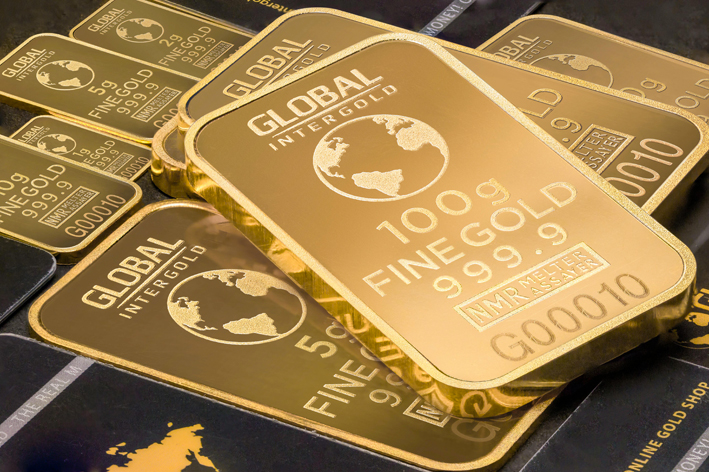
Dopo il calo del 18% registrato nel 2025, nei primi sei mesi del 2026 la domanda mondiale di gioielli in oro è diminuita di un ulteriore 21%, con particolare intensità in Medio Oriente, Stati Uniti e Asia. Il prezzo del metallo, arrivato fino a circa 5.600 dollari l’oncia, continua a rappresentare uno dei principali freni ai consumi.
Secondo le previsioni di Intesa Sanpaolo, la quotazione dovrebbe ridursi nei prossimi mesi, arrivando a una media di circa 4.200 dollari l’oncia, per attestarsi intorno ai 4.275 dollari nel 2027. Un livello comunque superiore di circa il 25% rispetto alla media del 2025, destinato quindi a mantenere elevati i costi di approvvigionamento delle imprese.
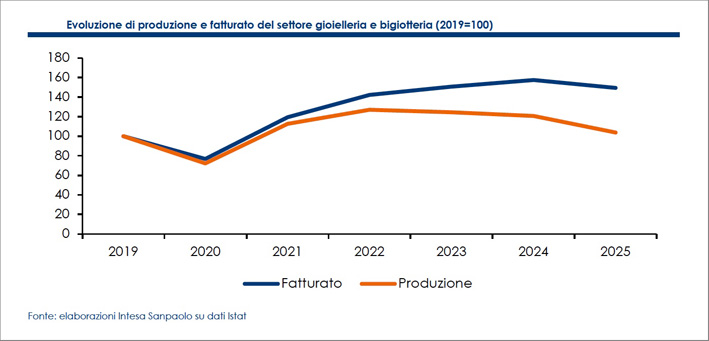
Anche l’industria italiana del gioiello attraversa una fase complessa. Nel 2025 il fatturato è diminuito del 5% e la produzione del 13,8%. Nei primi sei mesi del 2026, il fatturato ha registrato una nuova contrazione del 2%, mentre la produzione è calata del 22%.
Più articolato il quadro dell’export. Nel 2025 le esportazioni italiane di gioielli in oro hanno raggiunto 10,8 miliardi di euro, mentre nei primi cinque mesi del 2026 si sono fermate a 4,4 miliardi, con una flessione del 15%. Il dato risente però della forte normalizzazione dei flussi verso la Turchia: al netto di questo mercato, secondo l’analisi, l’export italiano avrebbe registrato una crescita del 15%, sostenuta da Stati Uniti, Svizzera e Francia.
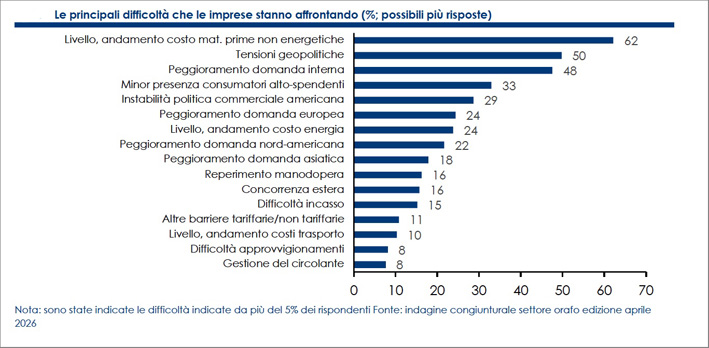
Le imprese stanno quindi reagendo puntando soprattutto sull’internazionalizzazione. Tra le strategie più adottate figurano la ricerca di nuovi partner commerciali, la revisione dell’offerta, il potenziamento dell’e-commerce e l’efficientamento dei processi produttivi. Il 45% delle aziende intervistate prevede una riduzione del fatturato nel 2026, una quota comunque in miglioramento rispetto al 63% rilevato ad aprile.
Il quadro resta dunque prudente, ma non privo di segnali positivi. Per la filiera orafo-gioielliera italiana, la sfida passa soprattutto dalla capacità di adattarsi a un mercato in cui l’oro potrebbe costare meno, ma difficilmente tornerà presto ai livelli che hanno caratterizzato gli anni precedenti.